
7.17.19
Los conceptos básicos de un certificado de depósito.
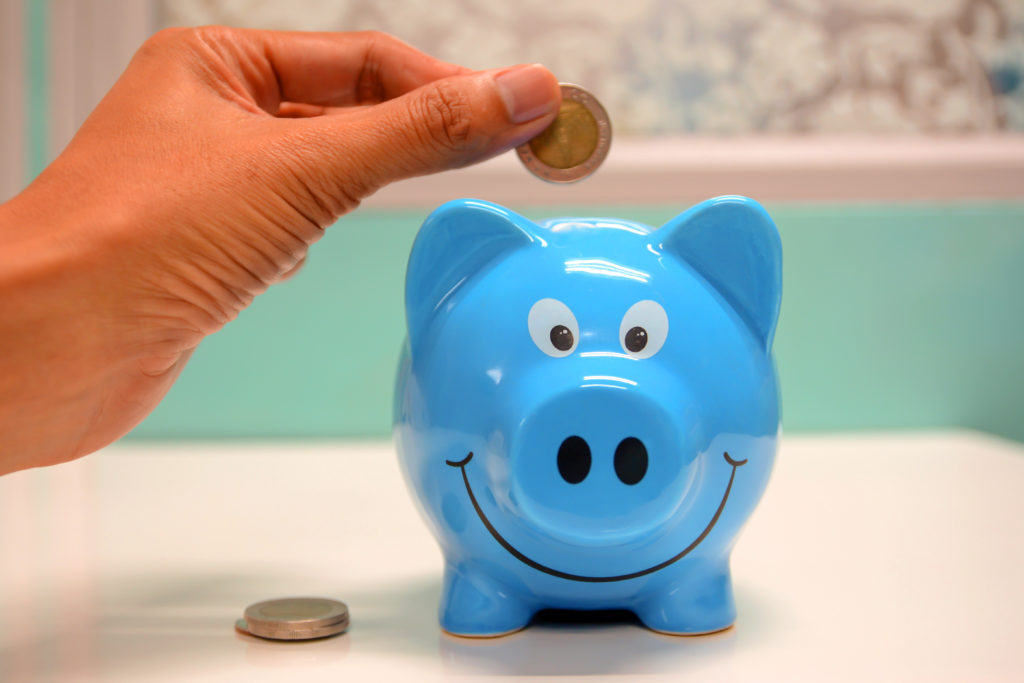

Descubra el beneficio de ganar más intereses invirtiendo en un certificado de depósito.
¿Qué es un CD?
Una de las formas más seguras de hacer crecer tu dinero es invirtiendo en un certificado de depósito (CD). Estas cuentas te permiten obtener más intereses que una cuenta de ahorros tradicional sin poner tu dinero en riesgo. Aquí encontrarás respuestas a las preguntas más frecuentes sobre los CD.
¿Cómo funcionan los CD? ¿Cuáles son los beneficios de un CD?
El mayor beneficio de un CD es que es una forma de invertir sin correr grandes riesgos.
Básicamente, usted realiza un depósito y se compromete a no tocar ese dinero durante un período determinado; este período puede ser de seis meses a cinco años. A cambio de poder disponer de su dinero durante la vigencia del certificado de depósito, la cooperativa de crédito o el banco que lo emite le pagará una tasa de interés más alta que la de una cuenta de ahorros estándar.
¿Cuánto interés puedo ganar?
El interés del CD depende de dos variables:
- cuanto depositas
- ¿Cuánto tiempo hasta que madure el CD?
Cuanto más deposite en un CD y cuanto más largo sea el plazo, mayor será la tasa de interés que obtendrá. La tarifa seguirá siendo la misma durante la vida del CD. Normalmente, cuanto más largo sea el plazo, mejor será la tasa de interés.
No importa cuánto ahorres ni por cuánto tiempo, los intereses se capitalizan mensualmente, ¡así que ganarás intereses sobre tus intereses! Haz clic aquí para consultar las tasas más recientes.
¿Necesito mucho dinero para conseguir un CD?
En Consumers, puede invertir en un CD por tan solo $1,000.
¿En qué se diferencia un CD de una cuenta de ahorros?
Con una cuenta de ahorros, puedes acceder a tu efectivo en cualquier momento. Con un CD, su dinero no está disponible para gastar durante el plazo del CD.
¿Qué pasa si necesito acceder a mi dinero antes de que venza el CD?
Puede retirar fondos del CD antes de la fecha de vencimiento; sin embargo, generalmente incurrirá en una multa que puede ser significativa. (Nota: algunos términos de CD le permiten retirar fondos una vez sin penalización).
Las multas por retiro anticipado son la razón principal por la que desea asegurarse de que los fondos que deposita en los CD no sean fondos a los que necesitará acceder en el corto plazo.
¿Hay alguna tarifa?
No hay tarifas para invertir en un CD.
¿Qué sucede cuando mi CD vence?
Treinta días antes de que venza su CD, le enviaremos un aviso. Puede decidir renovar su CD, retirar los fondos o transferirlos a otra cuenta al vencimiento.
¿Está mi dinero seguro?
Consumers está asegurado a nivel federal por la Asociación Nacional de Cooperativas de Crédito (NCUA), por lo que le ofrecemos un lugar seguro para que ahorre su dinero. Como miembro, sus depósitos están asegurados hasta al menos $250,000. Es posible que tenga acceso a cobertura adicional si tiene más en depósito.
¿Cómo abro un CD en Consumers?
¡Abrir un CD en Consumers es muy fácil! Solo tienes que pasarte por una de nuestras oficinas o empezar en línea.
¿Tienes preguntas sobre CD? Habla con uno de nuestros expertos en atención al cliente llamando al 800.991.2221 . Si estás listo para invertir en un CD, comienza aquí.
Asegurado federalmente por la NCUA


¿Cuáles son las tasas de CD a 6 meses?
Hola Joe, puedes encontrar las tasas actuales de los CD aquí: http://www.consumerscu.org/rates/deposit-rates.